


炒股就看金麒麟阐发师研报,权势巨子,专业,和时,周全,助您挖掘潜力主题时机!
来历:明察宏不雅
文财信研究院宏不雅团队 伍超明胡文艳 李沫
焦点不雅点
焦点结论:庞大通用技能革命初期往往轻易滋长资产泡沫,AI本轮行情也未能离开这一汗青纪律,但差别类型泡沫的演化路径大相径庭。2026年7月全世界AI科技板块同步狂跌,市场缭绕“泡沫幻灭还有是牛市中继”孕育发生巨年夜不合。本文以价值传导机制是否畅达为标尺,构建“价值泡沫-生意业务泡沫”二分阐发框架:前者指价值传导机制断裂,技能难以转化为企业可连续现金流、贸易模式需底子性重构(如2000年互联网);后者指财产价值传导机制畅达,但本钱市场对于远期收益过分订价,价格短时间远超内涵价值。借助持久范式、中期财产、短时间资金、外生地缘四层维度睁开阐发,研究注解:AI其实不具有价值泡沫基因,本轮调解属在生意业务泡沫的处罚与出清,是牛市中继而非财产崩塌。但中继不等在即刻反转,出清历程或者将重复磨人,甚至存于较长的调解期;美股龙头的处罚期与A股硬件板块的出清期于调解深度、连续时长、企稳节拍上存于显著差异,不宜简朴等同。
持久范式:AI价值传导通道“已经通但窄”,不具有价值泡沫基因。AI作为“天生与决议计划型”技能,价值创造自然发生于企业出产函数内部,API计费、SaaS定阅、解决方案交付等收入模式于商用早期即已经验证,与2000年互联网“有社会价值但无变现通道”存于范式级差异。截至2026年年中,算力层、平台层、运用层均已经形成可验证的收入通路,但通道宽度仍受限在两年夜布局性约束:一是AI收入高度集中在少数云厂商之间的本钱轮回,终端付费尚于爬坡;二是AI当前重要帮忙企业降本增效,还没有像互联网那样催生年夜量全新市场及贸易模式,变现天花板低在预期。价值传导机制不是空的而是窄的,这决议了调解不会蜕变为财产崩塌,但可否从窄走向宽取决在中期验证。
中期财产:本钱开支-收入裂口收敛前提正于形成,但绝对于程度裂口仍于扩展。2026年四年夜云厂商本钱开支迫近7325亿美元、同比增加约103%,而云收入增速正沿15%、22%、30%、43%的轨迹上行,微软AI年化收入冲破370亿美元、Anthropic率先盈利,增速差收敛前提正于形成。但增速收窄不等在绝对于程度闭合,2027年程度裂口或者进一步扩展至4000-5200亿美元,且行业自由现金流连续为负、对于外部融资高度敏感。财产处在“标的目的准确但容错空间有限”的中间态,而非无收敛机制的烧钱深渊。
短时间资金:五维指标体系性违离2000年顶部,确认处在生意业务泡沫处罚/出清期。资金供需恶化与高利率注释了调解为什么发生、为什么较深,但三项定性指标均与2000年顶部相反:一是共鸣布局上多空不合锋利、看涨比例低在看跌,远未形成单边狂热;二是估值偏离度上,美股发展-价值估值偏离仅为2000年峰值的三成摆布,A股硬件虽涉及汗青极值但属生意业务型泡沫特性,与2000年盈利坍塌前的估值崩塌有素质区分;三是AI财产的盈利兑现能力已经获得阶段性验证,不合源在生意业务布局掉衡而非财产逻辑证伪。美股呈“中度偏离+生意业务降温”的处罚期特性,A股硬件呈“极度偏离+极度集中”的出清期特性,两市场不成一律而论。
外生地缘:只批改节拍,不转变性子。地缘政治是节拍批改变量而非性子倾覆变量。当前高端AI芯片对于华管束已经从潜于威逼进级为既成约束,且存于进一步进级至周全脱钩的空间;但即便于周全脱钩情景下,转变的也只是价值捕捉的主体与路径,而非价值传导机制自己的存于。斯坦福《2026年人工智能指数陈诉》显示中美顶级模子机能差距已经收窄至约2.7%,替换线路已经从理论推蜕变为财产事实。地缘政治是本循环调的外生节奏器,而非标的目的盘。
危害提醒:“倒挂+阑珊”组合兑现激发企业盈利体系性坍塌;AI收入增速持续两个季度回落至个位数致使价值传导通道从“窄”退化为“空”;东亚地缘冲突超预期进级致全世界半导体供给链物理中止;美联储超预期加息致全世界流动性猛烈收紧。
目次
正文
2026年7月,全世界AI科技板块遭受一轮同步狂跌,费城半导体指数、韩国综合指数、A股科创50于短短数周内回撤幅度均跨越20%,部门热点标的跌幅逾30%。市场多空不合急剧升温:一方认为本轮调解将蜕变为2000年科网泡沫式的财产崩塌,泡沫一旦分裂便难以修复;另外一方则认为这只是一轮正常的估值消化,调解竣事后科技股将重拾升势。
本轮调解毕竟是泡沫幻灭,还有是牛市中继?缭绕这一命题,本文以持久范式定性、中期财产验证、短时间资金辨认、外生地缘批改四层递进维度睁开论证,即持久层从技能革命的素质出发,判定AI是否存于底子性的泡沫基因;中期层聚焦财产硬数据,验证本钱开支与收入之间的裂口可否收敛;短时间层借助金融市场指标,辨认当前调解处在泡沫周期的哪一个阶段;外生层纳入地缘政治变量,评估极度情景是否会倾覆前述定性判定。上述四层阐发要患上出靠得住结论,起首需要同一一个判定尺度:怎样区别“泡沫幻灭”与“牛市中继”?这里提出“价值泡沫”及“生意业务泡沫”观点。
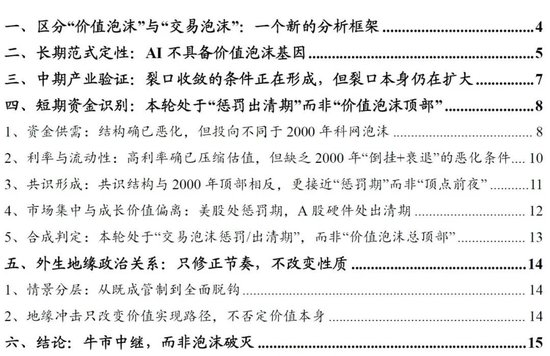
1、区别“价值泡沫”与“生意业务泡沫”:一个新的阐发框架
现有研究对于资产泡沫的分类,年夜多存眷泡沫是怎么形成的,好比谋利狂热、叙事感染、信贷扩张等。这些理论能注释泡沫为何涨、为何跌,但没法直接回覆投资者最体贴的问题——跌完以后,这个赛道还有能不克不及买、要等多久。由于一样是“泡沫分裂”,2000年互联网泡沫分裂后虽履历了漫长熊市,但于今后十几年里却迎来了苹果、亚马逊等公司的突起,而2017年的ICO代币则完全归零、再无下文。传统分类对于这二者都叫“泡沫”,但对于投资操作而言,二者的寄义天差地别。
是以,本文提出一组新的分类方式,将泡沫区别为“价值泡沫”及“生意业务泡沫”。这一分类的焦点判定依据不是泡沫的形成机制,而是价值传导机制是否于当期畅达,即社会层面的技能价值,可否被企业转化为可连续的现金流。
先说价值泡沫。它是指技能于社会层面已经经揭示出价值或者潜力,但企业于微不雅层面找不到将其变现的贸易模式,价值传导机制于当期是断裂的,企业没法将技能价值转化为现金流,但金融市场仍基在“将来总能赚到钱”的预期连续订价,使患上价格与当期基本面之间形成违离。这种泡沫分裂后,旧的贸易模式被证伪,财产必需履历贸易模式的底子性重构才能复苏,凡是象征着5-15年的赛道长熊及年夜范围企业出清。2000年互联网泡沫就属在此类:泡沫时期铺设的光纤、造就的工程师为后续繁荣奠基了基础,但绝年夜大都企业于其时始终未能将社会价值转化为利润,直到告白、电商、云办事等新模式慢慢成立,财产才真正走出低谷。
再说生意业务泡沫。与价值泡沫差别,生意业务泡沫中价值传导机制是畅达的:企业拥有可验证的收入模子,新技能确凿可以实现降本增效,但本钱市场对于远期现金流做出了过分激进的贴现,使患上短时间订价透支了将来1 3年以致更长周期的事迹增加。泡沫分裂以后,财产底层贸易模式并未被证伪,其实不需要推倒重构贸易逻辑,市场出清重要经由过程估值压缩与事迹追逐来完成,调解周期凡是为1 3年,龙头企业一般会于调解历程中率先企稳。19世纪的铁路泡沫可以为此提供极具参照的汗青样本:1843 1847年英国铁路狂热、1865 1873年美国铁路泡沫均属在基础举措措施型技能狂热,铁路的贸易变现模式已经获得验证,但市场将数十年的远期收益提早贴现至当期,年夜量低质量项目跟风上马;泡沫幻灭覆灭的是谋利本钱与低效项目,但铁路自己的财产价值并未消散,这与当前AI基建扩张的逻辑高度相似。间隔更近的现代市场案例,则是2015年A股创业板、2022年纳斯达克的调解行情。
简言之,两类泡沫的要害区分不于在财产终极可否复苏,而于在复苏是否需要履历贸易模式的底子性重构。需要申明的是,这一分类并不是沿用既有学术界说,而是本文专为回覆“幻灭还有是中继”这一问题所构建的阐发东西。从本轮行情演化的视角来看:价值泡沫分裂一般代表本轮行情的完全幻灭,财产若要重获繁荣,必需等候贸易模式完成重构;生意业务泡沫仅代表估值层面的泡沫出清,若不遭受扑灭性外生打击,则年夜几率体现为牛市中继。后续论证将始终缭绕这一东西睁开。
2、持久范式定性:AI不具有价值泡沫基因
AI的价值传导机制于当期是畅达的还有是断裂的?换言之,AI是否具有2000年互联网那种“社会有价值、企业赚不到钱”的布局性缺陷?
要回覆这个问题,需要回到技能革命的一般纪律。Carlota Perez于《技能革命与金融本钱》中提出,每一一次通用技能革命都要履历“导入期”(Installation Period)、迁移转变点与“睁开期”(Deployment Period)几个阶段,此中导入期又分为发作阶段(Irruption Phase)及狂热阶段(Frenzy Phase)。于导入期内,金融本钱率先涌入,为新技能铺设基础举措措施,但贸易模式还没有成熟,金融订价与现实产出之间形成巨年夜裂隙;迁移转变点金融泡沫幻灭,连续时间从几个月到几年不等;进入睁开期内,轨制调解跟上技能厘革,出产本钱慢慢接受,价值传导链条趋在完备。是以,泡沫一般发生于导入期的尾声,此时金融本钱对于“将来终将进入睁开期”的信念举行了过分贴现,而出产本钱还没有预备好承接这一预期。Robert Shiller将这一历程归纳综合为“新纪元叙事”,即市场介入者团体信赖“此次纷歧样”,旧有的估值框架再也不合用,价格离开当期基本面,泡沫孕育发生。
若将Perez的框架延长至本轮AI与2000年互联网的比力,一个值患上存眷的变量是:技能自己是否自然具有企业层面的价值捕捉能力。这也许是裂隙深度的布局性差异地点,也是两轮革命可能出现差别轨迹的分野的地方。
2000年互联网是“信息毗连型”革命。它的焦点功效是降低信息获取成本、缩短生意业务拉拢间隔、扩展人际协作半径。这些盈余经由过程降低生意业务成本外溢至全社会,但价值的漫衍方式是弥散的、大众品式的,平台企业难以于当期扣留利润。绝年夜大都.com企业面对的困境是:用户确凿于利用、社会也确凿于受益,但“用户眼球怎样酿成收入”这个问题没有谜底。告白模式还没有成熟,电商基础举措措施不完美,云办事观点还没有降生,企业重要的资产是用户增加曲线,价值传导链条于当期是空的,金融订价彻底悬浮在预期之上。这恰是Perez所描写的“金融本钱与出产本钱脱节”的极度形态,也是Shiller“新纪元叙事”的典型案例。
AI则是“天生与决议计划型”革命,其价值创造逻辑与互联网存于范式级差异。AI不是毗连人与人、人与信息,而是直接替换人力完成认知劳动——撰写代码、天生文本、辅助诊断、优化决议计划等。这象征着AI的价值创造自然发生于企业出产函数内部,而非弥散在社会大众空间。企业利用AI不是为了“毗连”,而是为了降本增效,其收益可以直接表现于利润表上。是以,AI企业自然具有价值捕捉能力,如API按挪用量计费、SaaS按席位定阅、解决方案按项目交付,这些收入模子于技能商用早期即已经验证。
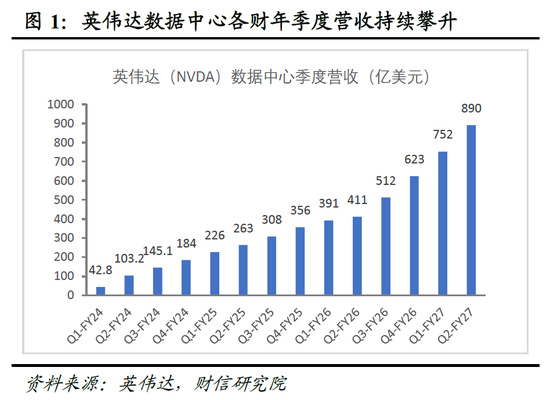
截至2026年年中,AI的价值传导已经存于多条可验证的通路。第一,算力与基础举措措施层:英伟达202五、2026财年纪据中央收入别离达115三、1937亿美元,2027财年前两个季度已经到达1642亿美元(见图1),是已经确认的营收。第二,平台与办事层:微软Azure AI、Google Cloud、亚马逊AWS的AI相干收入均连结高速增加,贸易模式清楚。第三,运用与效率层:GitHub Copilot、Salesforce Agentforce、各种企业级AI Agent已经孕育发生定阅收入,且续约率康健。这象征着,与2000年“有社会价值但无变现通道”的状况差别,当前AI财产的变现通道已经经买通,只是通道的宽度及承载力还没有颠末完备经济周期的查验。价值传导机制不是空的,而是“窄”的。
但“通道已经通”不等在“没有危害”。需要正视两个布局性约束。其一,收入集中度极高。当前AI相干收入的相称年夜比例来自少数超年夜范围云厂商之间的彼此采购及本钱开支轮回,终端企业及消费者的付费深度仍于爬坡阶段。一旦头部厂商的本钱开支节拍放缓,收入链条的懦弱性会迅速袒露。其二,AI作为“天生与决议计划型”技能,现阶段贸易化落地以存量经济效率晋升(降本)为主,斥地全新增量市场的速率慢在互联网;短时间以劳动力替换为主,若该特性延续,其对于宏不雅总需求的拉动力度、行业持久变现空间或者均弱在互联网。
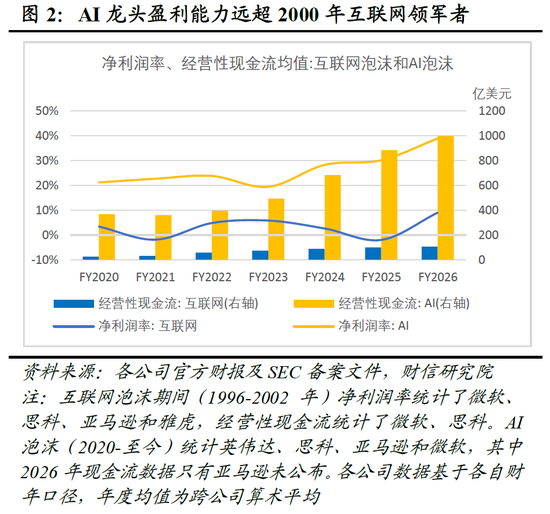
综上,AI于价值传导机制上与2000年互联网存于范式级差异(见图2),AI不具有2000年互联网那种“价值传导机制底子性断裂”的泡沫基因,即便本轮调解深化,也不该被定性为“财产崩塌”。但通道是“窄”的而非“空”的,其可否从“窄”走向“宽”,取决在中期财产数据的验证,这恰是下一部门要回覆的问题。
3、中期财产验证:裂口收敛的前提正于形成,但裂口自己仍于扩展
持久层已经判断价值传导通道“已经通但窄”,中期层要回覆的是它于变宽还有是阻滞,焦点不雅测指标是本钱开支与收入的裂口可否收敛。按照四年夜云厂商(亚马逊、google、微软、Meta)的官方财报指引,2026年本钱开支合计迫近7325亿美元,同比约增加103%,较2024年增加超230%(见图3),且年内连续上调。市场6-7月的发急性抛售,正源在“投入指数增加、收入线性增加,两线永不订交”的忧虑。
但收入真个数据注解,这类担心纰漏了正于发生的加快度变化。2026年二季度,三年夜云厂商(AWS、微软云、google云)合计收入约1078亿美元,同比增加43%;微软云Azure增速从35%区间加快至43%-45%,google云更是跃升至82%。更要害的是,AI原生收入已经形成自力增加极:微软于FY2026第三季度财报(对于应天然年2026年一季度,1 3月)披露AI营业年化收入冲破370亿美元,Anthropic在二季度实现EBITDA盈利,有望成为全世界首家跨过盈利门坎的年夜模子公司。定单可见度也于显著拉长,微软贸易残剩履约义务达6780亿美元,同比增加84%,合约加权平均履约周期约2.3年,象征着将来2-3年的收入已经被合同锁定。
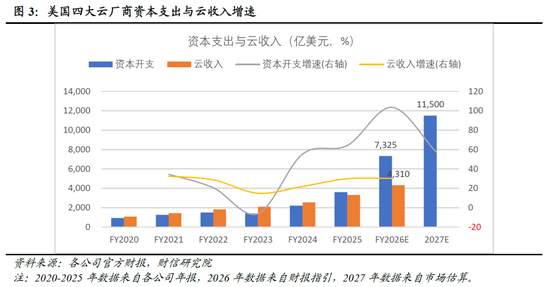
本钱支出与收入裂口收敛的前提或者正于形成。按照华尔街对于2027年四年夜云厂商本钱支出的猜测,合计支出约1.0-1.15万亿美元,同比增加36%-57%。这象征着2027年本钱开支增速将较2026年的103%呈现年夜幅降落,而云收入增速正沿2023-2026年二季度的15%、22%、30%、43%上升。是以,本钱开支与收入增速有望慢慢收窄,价值传导通道也有望由“窄”变“宽”。
但即便上述收敛前提成形,有两点决议了收敛远未完成。其一,增速收窄不等在程度闭合。纵然乐不雅环境下2027年云收入增速追平以致反超本钱开支增速,也只是增速线的交织;于绝对于程度上,基在华尔街一致猜测,2027年本钱开支增量达2700-4200亿美元,仍年夜在云收入以2026年约4250 4310亿美元年化基数、按40%增速对于应的约1700 2000亿美元增量,这象征着程度裂口将由2026年的约3000亿美元进一步扩展至约4000-5200亿美元(见图3);更有机构猜测2028年五巨头合计升至1.40万亿美元,裂口存续期或者更长。其二,即便裂口终将收窄,当前的现金流已经不足以支撑这一投入节拍。2026年四家云厂商本钱开支与AI直吸收入之比高达4.3:1;即便以全数云收入为口径,本钱开支/收入比2026年亦达1.7:一、2027年估计1.7-1.9:1,收入端对于投入真个笼罩较着不足。自由现金流(FCF)层面的压力更为直不雅:googleFCF二季度录患上上市22年来初次转负,亚马逊已往12个月亦转负,五年夜主体(四家云厂商+英伟达)本钱开支/谋划现金流比率已经从2024年的46%升至2026年估算的110%以上,机构预期2027年行业FCF连续为负,外部融资由增补变为须要,抗打击能力于是与融资情况特别是利坦白接挂钩。
综上,从中期财产层面看,本钱开支与收入增速差收敛的前提正于形成,但程度裂口仍于扩展、现金流尚不足以支撑当前投入节拍,收敛远未完成且对于宏不雅与融资前提高度敏感。需要夸大的是,这与2000年.com式“无收入吃亏”存于素质区分:后者烧钱换用户却无收敛机制,前者收入真实高增、仅投入节拍暂时领先在兑现,是以这是“标的目的准确但容错空间有限”的中间态,而非泡沫分裂的前夕。市场当前的发急,素质是对于“收敛速率是否够快”的订价不合,而非对于“标的目的是否准确”的底子质疑。既然财产基本面不撑持“幻灭”叙事,本轮调解的性子与位置,就需要跳生产业逻辑,从金融市场自身的周期纪律中寻觅谜底。
4、短时间资金辨认:本轮处在“处罚出清期”而非“价值泡沫顶部”
金融市场自身的周期纪律,于泡沫阶段辨认上体现为一系列可验证的布局特性。当前市场的发急,部门源在对于2000年互联网泡沫的类比,那末最直接的辨认要领,即是将本轮与2000年顶部的布局特性逐项比照。这里采用五维泡沫不雅测框架:资金供需、利率倒挂、共鸣形成、市值集中、发展-价值偏离。该框架为市场经验归纳而成,此中情绪维度借鉴肯·费雪(Ken Fisher)警惕市场形成单边一致共鸣的逆向投资思惟,其余指标源自流动性周期、债券预警、生意业务拥堵度、气势派头估值裂口等多范畴市场旌旗灯号,逐项与2000年科网泡沫顶部举行布局比照。
一、资金供需:布局确已经恶化,但投向差别在2000年科网泡沫
本轮AI资金供需布局确已经恶化,这注释了调解为什么发生,但资金投向差别在2000年。泡沫顶部的焦点抵牾不是估值过高,而是市场从净灌水转向净抽水,当新增资金供应最先没法笼罩新增资金需求,边际买家的耗尽便体现为价格坍塌。如下从IPO融资范围与存量资金举动两个维度睁开比照。
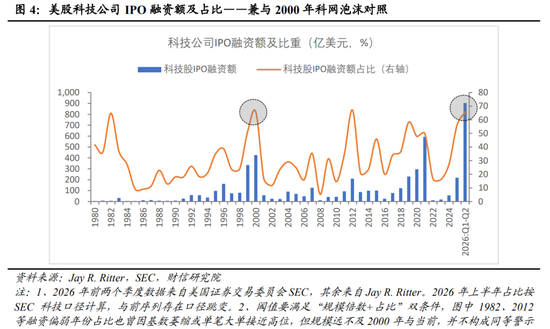
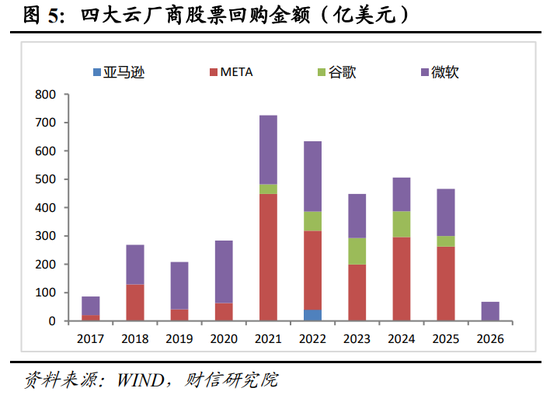
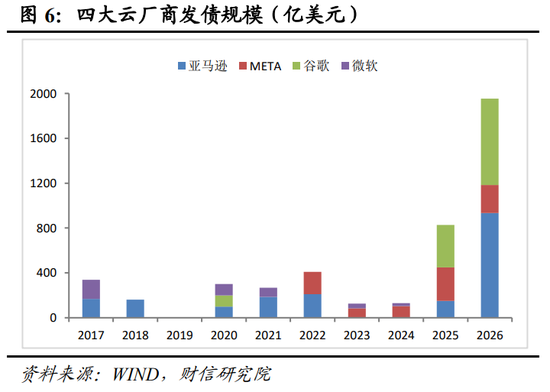
按照Jay R. Ritter传授的数据,1999年科技公司(包括软件、互联网、半导体、硬件、通讯装备等广义科技,但剔除了低在5美元低价股、SPAC、REIT、银行IPO等)于美股IPO融资335亿美元,是1991-1998年年均的4倍多,占IPO总融资额的51.8%,纵然于互联网泡沫幻灭的2000年,IPO融资额继承升至425亿美元,融资占比提高到65.6%,涉及汗青阈值(见图4);按照美国证券生意业务委员会(SEC)的数据,2026年前两个季度企业IPO融资额近1290亿美元,是2025年整年全数IPO融资的2.1倍,此中上半年科技行业(Technology,与Ritter传授数据口径差别)IPO融资904亿美元,是2025年整年科技行业IPO融资的7倍,占比超65%,一样涉及该阈值(见图4)。与此同时,存量资金举动亦发生逆转,四年夜云厂商从回购“灌水”转向增发与发债“抽水”(见图5-6),甚至呈现AI财产链上下流企业定单与收入依靠外部融资资金轮回支撑,边际资金来历趋在收窄。从供需角度看,本轮与2000年顶部部门吻合,这恰是调解集中发生在此时而非更早或者更晚的资金侧缘故原由。
但抽水资金的去向组成素质差异,2000年的抽水多用在未经证明的贸易模式下的用户争取与观点扩张,而本轮抽水如云厂商的增发与发债,投向的是定单可见、收入高增的AI基建,素质上是中期层所述“收敛标的目的准确”逻辑下的产能扩张。是以,资金供需指标能注释调解的触发与烈度,却不足以零丁区别“价值泡沫顶部”与“生意业务泡沫处罚期”两种性子。
二、利率与流动性:高利率确已经压缩估值,但缺少2000年“倒挂+阑珊”的恶化前提
2000年顶部的宏不雅配景是加息周期与收益率曲线倒挂的叠加。美国联邦基金利率自1999年6月最先加息,从5.0%上调至2000年5月的6.50%;10年期与1年期国债收益率利差(10Y-1Y)自高点0.803%降至-0.375%,累计收窄1.18个百分点,曲线转入倒挂(见图7)。汗青经验上,(10Y-1Y)利差倒挂对于阑珊约有80%的预示正确率;2000年阑珊于倒挂后准期所致,高估值自己只会带来估值压缩,真正将调解进级为财产总幻灭的,是阑珊激发的企业盈利体系性坍塌——它使估值掉去基本面锚定,价格下跌从“挤泡沫”蜕变为“毁价值”。
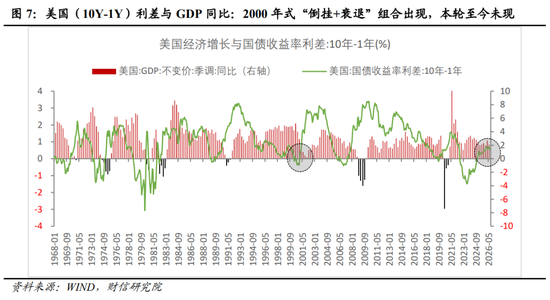
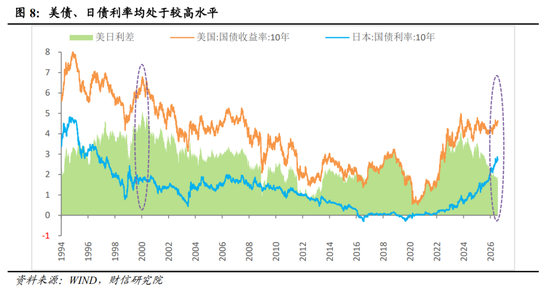
对于比之下,当前只有一半相似:相似的一半是,美债、日债收益率均处汗青高位,别离创2023年10月及1996年9月以来新高(见图8),高利率对于高估值资产的估值容忍度组成连续压抑,这注释了本轮调解的估值压缩一壁;差别的一半是,本轮只履历了高利率与2022-2024年的短暂倒挂,“倒挂+阑珊”组合至今未呈现,企业盈利与信用未发生体系性坍塌,“加息→倒挂→阑珊→盈利坍塌”的宏不雅传导链条还没有走通阑珊与盈利坍塌两个要害环节。换言之,利率指标与2000年只是“一半相似”:高利率注释“本轮调解为什么发生”,而“倒挂+阑珊”的缺位决议本轮调解为什么没有进级为总幻灭。这也印证了中期层的判定:AI财产对于融资前提高度敏感,高利率若连续侵蚀融资能力,处罚期将被拉长;但只要“倒挂+阑珊”组合不呈现,调解性子就不会滑向价值泡沫幻灭。
三、共鸣形成:共鸣布局与2000年顶部相反,更靠近“处罚期”而非“极点前夕”
泡沫顶部的须要前提是共鸣的形成——“全平易近热议、无人看空”,象征着所有潜于买家都已经入场,“博傻”链条抵达尽头。2000年顶部恰是如许的布局:美国小我私家投资者协会(AAII)情绪查询拜访的看涨比例自1999年下半年连续走高,至2000年1月6日当周达75%,为1987年有查询拜访以来最高;共鸣形成约两个月后,纳斯达克便在2000年3月见顶,泡沫随即分裂。当前布局相反:多空不合锋利、看空声量年夜,“泡沫幻灭”叙事自己被广泛流传。AAII看涨比例从2024年先后约50%降至本年8月的30%摆布,跌破汗青均值37.6%、迫近“均值减1个尺度差”下轨(见图9),看跌比例则从25%摆布升至约40%,看涨比例反而低在看跌比例,注解市场共鸣远未告竣。
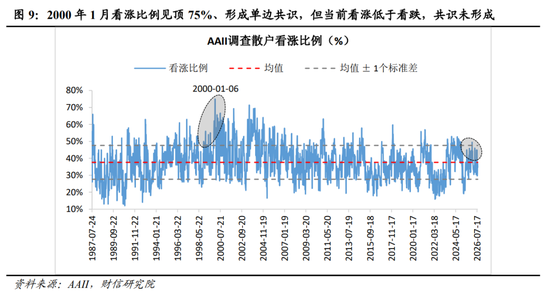
对于此,一个天然的追问是:部门AI赛道生意业务确凿拥堵、持仓集中度高,这是否自己就组成顶部旌旗灯号?谜底是否认的,由于顶部的前提是“无人看空”,而非“有人重仓”。局部拥堵申明部门资金已经押注充实,但只要看空声量仍年夜,就象征着仓位还没有一致性挤入多头,边际买家并未耗尽。换言之,共鸣布局的逻辑是:顶部形成在一致,而非形成在争辩。当前市场仍处在锋利争辩之中,是以正于履历的是对于前期过分乐不雅的处罚,而非泡沫末了的狂欢。
于五个维度中,共鸣指标于定性上权重最高,其与2000年的布局性违离最有力地撑持中继判定。需要警惕的是,该指标并不是静态安全:若后续看涨比例连续升破“均值加1个尺度差”、同时看跌比例降至汗青低位,即看空声音被完全覆灭,则该指标翻转为顶部预警旌旗灯号,届时泡沫分裂危害将显著上升。
四、市场集中与发展价值偏离:美股处处罚期,A股硬件处出清期
集中度与偏离度是描画泡沫布局最直不雅的两个截面指标:前者权衡筹马是否向少数标的收拢,后者权衡价格是否离开盈利锚。将二者叠加不雅察,中美市场出现出大相径庭的阶段性特性。
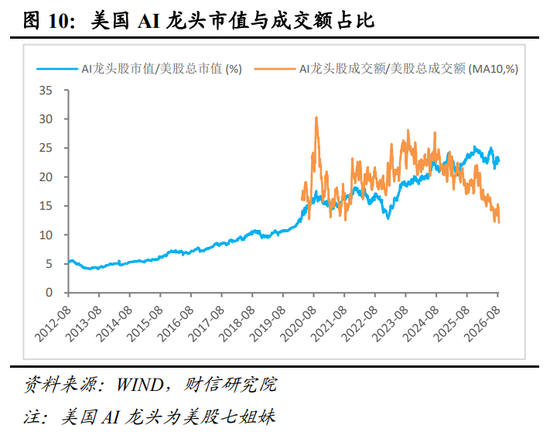
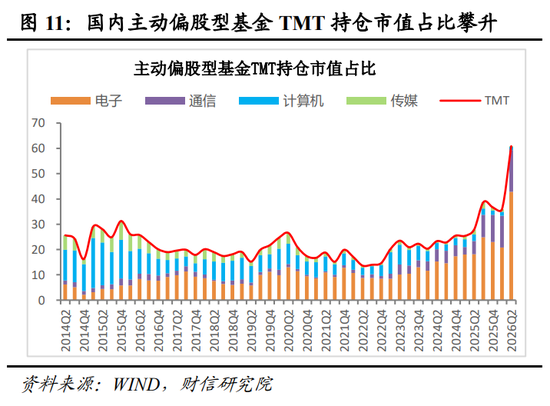
集中度:美股市值集中度高但生意业务已经降温,A股则极度持仓集中。美股AI龙头股市值占比由2012年约5%升至2025年峰值约25%、当前约23%,处汗青高位;但成交额占比已经从2023-2024年约30%降至当前12%摆布(见图10)。市值集中与生意业务降温并存,注解头部集中重要源在盈利抬升而非谋利抱团,生意业务拥堵已经于本轮调解中获得年夜幅开释,切合生意业务泡沫批改阶段的典型特性。A股则体现为持仓集中,2026年二季度自动权益基金电子+通讯行业持仓占比合计约60%,而2015年创业板牛市峰值时,口径更宽的TMT(电子+通讯+计较机+传媒)合计持仓占比也仅约30%,仅用两个行业便已经两倍在彼时四个行业的程度。
偏离度:美股中度偏离,A股硬件极度偏离。美股AI板块市盈率PE(TTM)约34.7倍、对于标普500的约28倍,比值约1.2倍;宽口径纳斯达克/标普500 PE(TTM)比值约1.3倍,仅为2000年3月峰值4.5倍的三成摆布(2010年该比值7.4倍系金融危机时期标普500盈利骤降的分母效应,并不是纳斯达克估值扩张,不具可比性)(见图12)。A股科创50/万患上全A PE(TTM)比值2026年一度冲上约11.3倍的汗青极值,跨越2015年创业板顶部约5.8倍的程度;而中位数口径仅约2倍,申明极度偏离重要源在股价远远跑赢已经实现盈利(含吃亏身分股对于盈利分母的拖累),上涨由估值与流动性驱动而非盈利验证,这恰是生意业务型泡沫的估值特性,象征着若盈利验证不和预期,偏离收敛将重要经由过程价格下跌完成。
综上,美股“中度偏离+高集中但生意业务降温”,属在典型的生意业务泡沫处罚期特性,调解深但性子可控;A股硬件“极度偏离+极度集中”,更靠近2015年创业板式的生意业务泡沫顶部出清。两市场合处阶段与危害性子差别,不宜以统一框架套用。
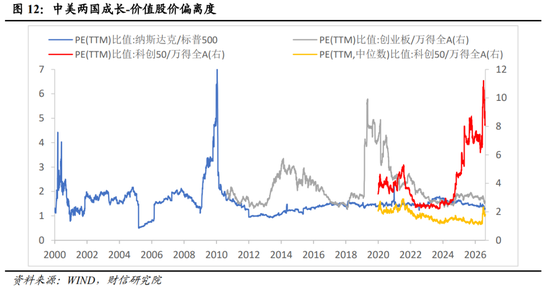
五、合成判断:本轮处在“生意业务泡沫处罚/出清期”,而非“价值泡沫总顶部”
五维泡沫不雅测框架对于比成果显示:资金供需恶化、高利率属在调解触发类指标,注释了本轮调解为什么会发生、调解幅度为什么较深;残剩三项为行情定性类指标,特性均与2000年科网泡沫顶部体系性违离:一是共鸣布局与2000年相反,多空不合锋利,远未呈现单边狂热;二是估值偏离出现显著分解,美股仅中度偏离,A股硬件虽涉及汗青极值但属生意业务型泡沫特性,与2000年盈利坍塌前的估值崩塌有素质区分;三是AI财产的盈利兑现能力已经获得阶段性验证,当前市场不合源在生意业务布局掉衡而非财产逻辑证伪。触发指标决议调解烈度,性子指标界定调解归属:本轮是生意业务泡沫的处罚/出清期,而非价值泡沫总顶部。
值患上留意的是,上述辨认均基在市场内生变量,隐含假定为不存于粉碎性的外生体系性打击。AI作为年夜国战略博弈的要害范畴,地缘危害是实际存于的外部变量;若其与本轮调解叠加,处罚期或者出清期的演进路径与危害界限是否会被重构,将进入下一部门睁开评估。
5、外生地缘政治瓜葛:只批改节拍,不转变性子
前文已经交接,上述定性成立于“无外生体系性打击”的隐含假定之上。本部门的使命是查验:若放松这一假定,结论是否稳健。咱们的判定是:地缘政治是节拍批改变量,而非性子倾覆变量;它可能拉长或者压缩出清周期、重塑中美AI财产的订价布局,但不会将“牛市中继”旋转为“价值泡沫幻灭”。焦点依据于在AI价值传导机制的底层安定性,而查验方式是对于打击举行情景分层。
一、情景分层:从既成管束到周全脱钩
地缘打击并不是单一事务,而是几率漫衍差别的情景调集,其对于处罚期节拍与界限的影响需分层评估。
于当前基准情景下(即2026年5月BIS新规落地后的既成状况),高端AI芯片对于华周全禁售已经经由过程“实体穿透”法则本色落地,DUV装备纳入多边管束框架,芯片内置长途锁死机制进入立法步伐。地缘因素已经非“潜于扰动”而是“既成约束”,市场对于此已经有部门订价。该情景下,处罚期仍按内生周期运行,但A股硬件出清烈度高在美股的分解格式被进一步固化。
于进一步进级情景下,MATCH法案完玉成部立法步伐并强迫盟友履行、EDA东西周全断供、跨境年夜模子办事完全封锁、中美AI生态彻底脱钩,美股海外增加中枢下移,处罚期或者被显著拉长;A股则被迫加快形成“低算力+高算法”的替换线路,短时间生意业务泡沫出清烈度加年夜,但国产替换逻辑反而被强化,价值传导机制未被粉碎。
于极度情景下,东亚地缘冲突发作、全世界半导体供给链物理中止、金融制裁进级至 SWIFT级别等事务发生,所有资产订价锚暂时掉效,处罚期的节拍与界限掉去会商意义,但该情景属在体系性灾害,已经凌驾本文“泡沫性子判断”的阐发领域,故不作睁开。需要夸大的是,上述情景仅用在界定打击的性子差异,不组成对于详细连续时长或者蜕变路径的猜测;泡沫出清自己具备高度不确定性,地缘变量的叠加只会进一步放年夜这类不确定性,任何切确的时间刻度于当下都缺少靠得住依据。
二、地缘打击只转变价值实现路径,不否认价值自己
即便于进一步进级情景下,地缘打击转变的也只是“谁来捕捉价值”及“以何种路径捕捉”,而非“价值可否被捕捉”自己,这与2000年互联网泡沫存于素质区分。2000年的价值传导断裂源在贸易模式未经验证,外部打击只会加快证伪;而当前AI的价值传导已经于多条通路上获得验证,地缘封锁反而倒逼替换通路加快成型——斯坦福《2026年人工智能指数陈诉》显示中美顶级模子机能差距已经收窄至约2.7%,注解“低算力+高算法”线路并不是理论推演而是正于发生的财产事实。对于美股而言,海外市场紧缩虽压抑增加斜率,但本土需求与盟友系统内的定单仍可支撑收入基本盘,本钱开支节拍或者被动放缓,反而有助在中期层所述“CAPEX-收入裂口”提早收敛;对于A股而言,外部封锁将低端硬件的生意业务泡沫完全出清,但同时为具有自立可控能力的高端环节腾出估值空间与政策资源,财产长牛的底层逻辑——AI于企业出产函数内创造可捕捉价值——并未因地舆界限的切割而消散。
换言之,地缘政治可以转变价值传导的地舆漫衍与实现速率,但没法否认价值传导机制自己的存于;只要“天生与决议计划型”技能仍于企业层面孕育发生降本增效的真实收益,调解的性子就仍是生意业务泡沫的处罚/出清,而非价值泡沫的总幻灭。
综上,地缘政治是本循环调的外生节奏器,而非标的目的盘,它决议了处罚期以何种节拍走完,但未定定处罚期是否会被替代为另外一条通往幻灭的路径。四层阐发至此全数完成,持久范式定性、中期财产验证、短时间资金辨认、外生地缘批改四条证据链均指向统一标的目的。
6、结论:牛市中继,而非泡沫幻灭
回到本文开篇的焦点命题:2026年7月全世界AI科技板块的同步狂跌,毕竟是泡沫幻灭,还有是牛市中继?
四层递进阐发给出的回覆是一致的:本轮调解是生意业务泡沫的处罚与出清,而非价值泡沫的总幻灭。持久层确认,AI作为“天生与决议计划型”技能,价值传导通道已经通而非空,不具有2000年互联网那种贸易模式底子性断裂的泡沫基因;中期层确认,本钱开支与收入增速差的收敛前提正于形成,财产处在“标的目的准确但容错空间有限”的中间态,而非无收敛机制的烧钱深渊;短时间层确认,资金供需恶化与高利率注释了调解为什么发生、为什么较深,但共鸣布局、估值偏离度等定性指标均体系性违离2000年顶部特性,市场正履历对于过分乐不雅的处罚而非末了的狂欢;外生层确认,地缘政治是节拍批改变量而非性子倾覆变量,即便于进一步进级以致极度情景下叠加,转变的也只是价值实现的地舆漫衍与节拍,而非价值传导机制自己的存于。四条证据链指向统一结论:调解的性子是牛市中继,而非财产崩塌。
但这一结论附带一个不成逃避的限制:中继不等在即刻反转。价值传导通道“窄”而非“宽”的布局性约束、程度裂口仍于扩展且对于融资前提高度敏感的实际、A股硬件端极度偏离尚需以价格下跌完成收敛的事实,均象征着出清历程可能重复、磨人,且对于宏不雅利率情况与融资前提高度敏感。“标的目的准确”与“路径平展”之间,隔着市场对于收敛速率的连续订价博弈。投资者需要区别的不是“买不买”,而是“以何种节拍、于何种布局下买”,美股龙头的处罚期与A股硬件的出清期,于深度、时长与企稳挨次上不成等量齐观。此外还有应熟悉到,“牛市中继”的定性仅针对于本轮调解的性子,不解除出清后市场进入较长的横盘整固期。参照电气化革命的汗青经验,基建泡沫出清后到运用端泡沫鼓起之间,可能存于数年的“静默期”——财产于地下革新出产构造,但本钱市场还没有赐与订价。中继的寄义是“标的目的未被否认”,而非“价格行将恢复上涨”。
末了需要指出本结论的证伪前提,若如下任一景象呈现,“牛市中继”的定性将被底子摆荡:其一,“倒挂+阑珊”组合兑现,企业盈利与信用发生体系性坍塌,将估值压缩放年夜为总幻灭;其二,AI收入增速持续两个季度回落至个位数,价值传导通道从“窄”退化为“空”,收敛逻辑被证伪;其三,市场共鸣从当前的多空不合翻转为单边狂热,看涨比例升破汗青极值、看空声音被覆灭,则象征着新一轮泡沫顶部正于形成而非出清正于举行。上述前提于当前均未呈现,但需作为连续跟踪的锚定旌旗灯号。
泡沫的素质从来不是价格过高,而是价值传导的断裂。当传导机制尚存,价格的回落即是对于过分贴现的正常矫正;当传导机制已经断,价格的下坠才是年夜厦颠覆的先兆。本轮调解属在前者。市场的发急可以理解,但发急自己不组成定性依据——2000年真正杀死科网股的不是高估值,而是“用户眼球怎样酿成收入”这个问题始终没有谜底。而今天,这个问题已经经有了谜底,只是谜底的兑现速率还没有追上市场的指望。这恰是处罚期的全数寄义,也是中继的全数依据。
新浪财经公家号24小时滚动播报最新的财经资讯及视频,更多粉丝福利扫描二维码存眷(sinafinance)
-意昂体育